


Votre banque affirme : « vous avez validé avec votre token, donc c’était bien vous ». C’est faux.
Le 1er juillet 2026, la Cour de cassation juge que l’authentification forte ne prouve pas, à elle seule, votre consentement à l’opération. C’est à la banque d’établir que vous avez réellement autorisé le virement, et de rembourser tant qu’elle n’y parvient pas. Contestez par écrit dès que vous découvrez le débit, et gardez la trace datée.
Transcription de la vidéo
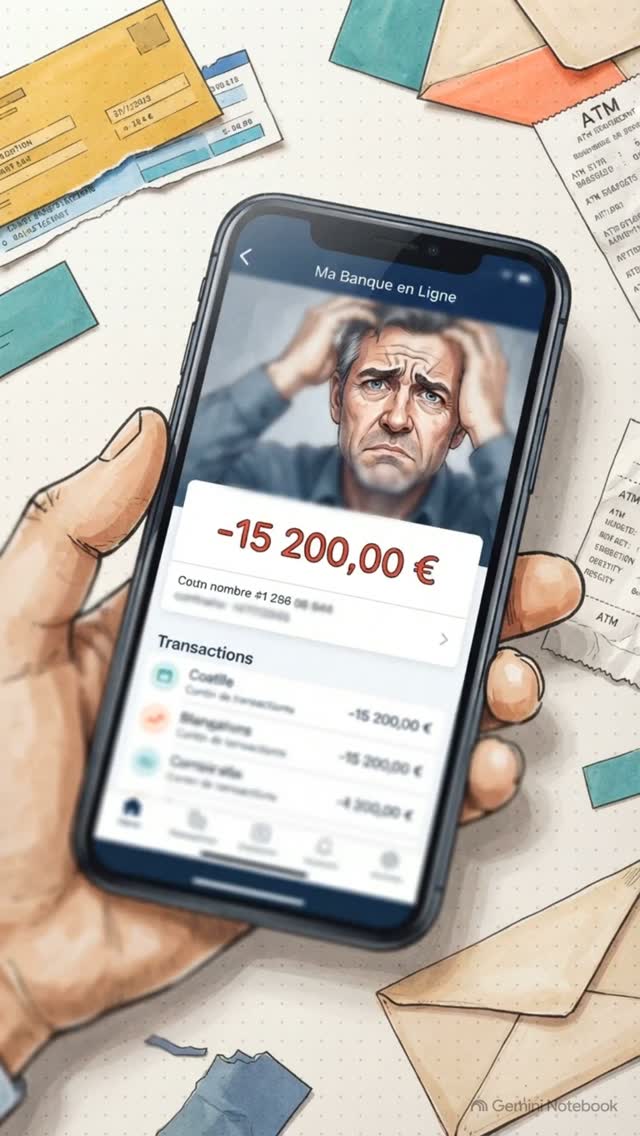
Des milliers d'euros s'envolent de votre compte et la banque refuse de vous rembourser sous prétexte que votre application et votre boîtier ont techniquement validé l'opération. Prenez ce dirigeant, un faux conseiller l'appelle et les bons codes sont saisis, ses comptes sont vidés. Face à ses relevés informatiques parfaits, beaucoup de victimes abandonnent les poursuites.
Mais le 1er juillet 2026, la Cour de cassation renverse cette logique. Elle sépare la validation machine de votre volonté réelle de payer. C'est le consentement juridique.
Si vous contestez, un simple code informatique ne suffit plus. C'est à la banque de prouver votre accord. Cela vous protège face à l'usurpation de numéro.
Voir le vrai numéro de votre agence s'afficher à l'écran diminue légitimement votre méfiance. La limite, si le message reçu avec le code indique clairement un paiement et non une annulation, le juge considérera que vous auriez dû stopper l'opération. Attention au des délais.
Le maximum théorique de 13 mois ne vous sauve pas. Signalez la fraude par écrit dès sa découverte et gardez impérativement la trace datée de cet envoi. Pour notre dirigeant trompé, sa contestation immédiate l'a sauvé.
Sans preuve de sa volonté réelle, la banque a dû tout rembourser.