


308 000 euros réclamés au gérant, quatre ans après la liquidation de sa société.
Le comptable public peut poursuivre un dirigeant sur son patrimoine personnel, mais il doit agir dans un délai satisfaisant. Le 1er avril 2026, la Cour de cassation juge que ce délai ne part pas forcément de la clôture pour insuffisance d’actif : il peut courir dès le jugement de liquidation, lorsque celui-ci vise un rapport constatant l’impossibilité d’apurer le passif.
Une question de dates qui peut tout changer pour le dirigeant.
Transcription de la vidéo
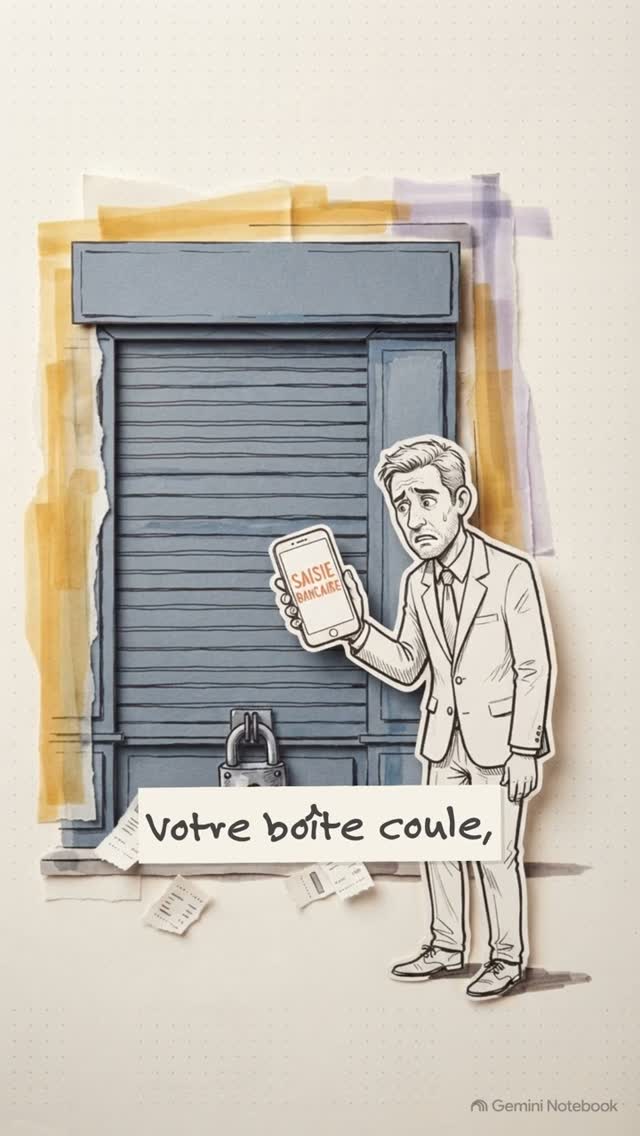
Votre boîte coule et le fisc saisit votre patrimoine pour payer sa dette de TVA. C'est l'article L 267. Une liquidation n'efface pas l'ardoise fiscale du dirigeant.
Pour vous condamner, le fisc doit prouver trois choses: une faute grave pendant votre mandat qui a rendu l'impôt définitivement irrécouvrable. Mais le fisc ne doit pas frapper n'importe quand. Il doit agir dans un délai satisfaisant.
C'est un compte à rebours pour vous protéger. Quand démarre-t-il exactement? Avant, on attendait la clôture de la liquidation.
Mais le 1er avril 2026, la Cour de cassation tranche. Le chronomètre peut démarrer plus tôt. Si le jugement de liquidation cite un rapport constatant l'impossibilité d'apurer un passif, l'irrécouvrabilité est prouvée et le compte à rebours commence immédiatement.
Attention, un simple jugement de conversion ne suffit pas. Il faut cette preuve irréfutable. De plus, la liquidation vous dessaisit de l'entreprise.
Vous n'aviez plus le droit de Enfin, si vous êtes condamné, les intérêts de retard sont strictement exclus de la facture. Et pour notre dirigeant avec sa lourde dette de TVA, il a annulé l'action. Les documents prouvaient que le fisc avait démarré son chronomètre beaucoup trop tard.